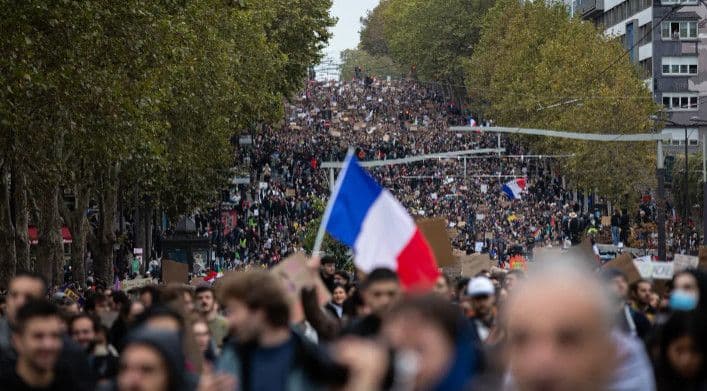
Tình trạng bất ổn tại Pháp đang làm gia tăng sự chú ý của giới đầu tư đối với triển vọng tài chính công và tăng trưởng kinh tế dài hạn của nền kinh tế lớn thứ hai khu vực đồng euro. Các cuộc biểu tình trên diện rộng, bất đồng chính trị xoay quanh ngân sách và chi phí vay nợ tăng cao đang tạo ra một môi trường khó dự đoán đối với thị trường tài chính nước này.
Theo Bộ Nội vụ Pháp, khoảng 410.000 người đã tham gia các cuộc biểu tình trên toàn quốc vào thứ Bảy. Trong khi nhiều cuộc tuần hành diễn ra tương đối ôn hòa, tình hình tại Paris và Marseille chuyển sang các cuộc đụng độ khi trời tối. Các công đoàn đưa ra ước tính số người tham gia cao gấp đôi con số của cơ quan chức năng.
Các cuộc biểu tình diễn ra trong bối cảnh chính phủ đang tìm cách kiểm soát thâm hụt ngân sách và củng cố niềm tin của thị trường. Trước đó, chi phí vay nợ của Pháp đã tăng lên mức cao nhất kể từ năm 2002, khiến nhà đầu tư quan tâm hơn đến khả năng chính phủ thực hiện các kế hoạch tiết kiệm ngân sách.
Mối lo ngại không chỉ nằm ở tác động tức thời của các cuộc tuần hành hay đình công. Nếu tình trạng bất ổn kéo dài, hoạt động kinh doanh có thể bị gián đoạn, niềm tin của doanh nghiệp và người tiêu dùng suy yếu, trong khi chính phủ phải đối mặt với nhiều khó khăn hơn khi triển khai các biện pháp tài khóa.
Trong bối cảnh đó, các nhà quản lý quỹ đang đánh giá những lĩnh vực và loại tài sản có thể dễ bị ảnh hưởng nhất nếu bất ổn chính trị tiếp tục kéo dài. Trái phiếu chính phủ Pháp, thị trường cổ phiếu và triển vọng tăng trưởng của nền kinh tế đều có thể chịu tác động thông qua những kênh khác nhau.
Moody’s giữ nguyên xếp hạng tín nhiệm nhưng duy trì triển vọng tiêu cực
Một diễn biến đáng chú ý là Moody’s giữ nguyên xếp hạng tín nhiệm Aa3 đối với nợ công của Pháp, đồng thời tiếp tục duy trì triển vọng tiêu cực. Theo đánh giá của tổ chức xếp hạng này, rủi ro chính trị có thể tiếp tục ảnh hưởng đến hiệu quả hoạt động của các thể chế lập pháp và khả năng thực hiện những điều chỉnh ngân sách cần thiết.
Triển vọng tiêu cực không đồng nghĩa với việc xếp hạng tín nhiệm đã bị hạ ngay lập tức. Tuy nhiên, đây là dấu hiệu cho thấy các rủi ro có thể khiến đánh giá tín nhiệm thay đổi trong tương lai vẫn hiện hữu.
Moody’s cho biết triển vọng tín nhiệm của Pháp có thể được chuyển trở lại mức ổn định nếu các thể chế của nước này đạt được tiến triển trong việc thu hẹp thâm hụt ngân sách. Điều này đặt trọng tâm vào khả năng đạt được đồng thuận chính trị và thực hiện những biện pháp tài khóa cụ thể.
Đối với nhà đầu tư trái phiếu, xếp hạng tín nhiệm là một trong những yếu tố được sử dụng để đánh giá rủi ro tín dụng của tổ chức phát hành. Khi triển vọng bị đánh giá tiêu cực, thị trường có thể quan tâm nhiều hơn đến khả năng chính phủ kiểm soát nợ, duy trì kỷ luật ngân sách và thực hiện các cam kết tài chính.
Dù vậy, diễn biến lợi suất trái phiếu không chỉ phụ thuộc vào xếp hạng tín nhiệm. Kỳ vọng lãi suất, thanh khoản thị trường, nhu cầu của nhà đầu tư và tình hình tài chính chung của khu vực đồng euro cũng có thể ảnh hưởng đáng kể đến chi phí vay nợ của Pháp.
Ba câu hỏi lớn hiện được đặt ra là liệu chính phủ có thể thông qua ngân sách theo kế hoạch, tình trạng bất ổn sẽ gây ra những thiệt hại kinh tế nào và thị trường trái phiếu Pháp có tiếp tục chịu áp lực hay không.
Câu hỏi thứ nhất: Chính phủ Pháp có thể thông qua ngân sách năm 2027?
Đây được xem là một trong những vấn đề quan trọng nhất đối với triển vọng tài chính của Pháp. Chính phủ đặt mục tiêu giảm thâm hụt ngân sách từ mức dự kiến 5,4% GDP trong năm 2026 xuống còn 5% GDP vào năm 2027. Tuy nhiên, kế hoạch này đang gặp trở ngại do bất đồng giữa các lực lượng chính trị trong Quốc hội.
Để đạt mục tiêu, chính phủ cần thông qua những biện pháp thuế và điều chỉnh chi tiêu nhằm tạo ra khoản tiết kiệm ngân sách. Các đề xuất này lại vấp phải sự phản đối từ nhiều nghị sĩ, khiến khả năng thông qua toàn bộ kế hoạch vẫn chưa chắc chắn.
Alain Durré, người đứng đầu bộ phận nghiên cứu kinh tế khu vực EMEA tại Natixis CIB, cho biết chính phủ quyết tâm ngăn chặn chi phí vay nợ tiếp tục tăng mạnh. Theo ông, chính phủ có thể cân nhắc sử dụng Điều 49.3 của Hiến pháp Pháp hoặc các sắc lệnh để thúc đẩy một số biện pháp tài khóa.
Điều 49.3 cho phép chính phủ thông qua một dự luật mà không cần tổ chức bỏ phiếu cuối cùng tại Quốc hội, trừ khi các nghị sĩ có thể thông qua một kiến nghị bất tín nhiệm theo quy trình áp dụng. Đây là công cụ có thể giúp chính phủ xử lý bế tắc lập pháp, nhưng việc sử dụng cũng có thể làm gia tăng căng thẳng chính trị và phản ứng từ các lực lượng đối lập.
Từ góc độ thị trường, việc ngân sách được thông qua có thể giúp giảm bớt một phần bất định, nhất là nếu kế hoạch cho thấy chính phủ có khả năng kiểm soát thâm hụt. Tuy nhiên, thông qua ngân sách không đồng nghĩa với việc mọi rủi ro tài chính đều được giải quyết. Nhà đầu tư còn cần đánh giá chất lượng các biện pháp tiết kiệm, mức độ khả thi của mục tiêu và khả năng thực hiện trong thực tế.
Matthew Ryan, người đứng đầu chiến lược thị trường tại Ebury, nhận định vẫn còn nhiều dấu hỏi về khả năng thông qua ngân sách năm 2027. Ngay cả khi dự luật được thông qua, những nhượng bộ dành cho các lực lượng chính trị khác nhau có thể khiến các biện pháp giảm thâm hụt không đủ mạnh để giải quyết triệt để vấn đề.
Đây là điểm mấu chốt đối với thị trường trái phiếu: nhà đầu tư không chỉ muốn biết ngân sách có được thông qua hay không, mà còn muốn xác định liệu ngân sách đó có tạo ra lộ trình đáng tin cậy để kiểm soát nợ công hay không.
Chi phí vay nợ tăng cao đang gây sức ép lên trái phiếu Pháp
Áp lực tài khóa đã thể hiện rõ trên thị trường trái phiếu chính phủ. Lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm, thường được gọi là OAT, tăng mạnh trong tuần trước. Theo dữ liệu được các hãng tin tài chính đưa tin, lợi suất có thời điểm đạt khoảng 5,14%, mức cao nhất kể từ tháng 7/2002. Chênh lệch lợi suất giữa trái phiếu Pháp và trái phiếu chính phủ Đức kỳ hạn 10 năm cũng mở rộng lên mức cao nhất trong khoảng 15 năm.
Lợi suất trái phiếu tăng đồng nghĩa với việc chính phủ phải chấp nhận mức chi phí vay cao hơn khi huy động vốn mới. Khi các khoản nợ đáo hạn được tái cấp vốn trong môi trường lãi suất cao, chi phí trả lãi có thể tăng dần, làm giảm nguồn lực dành cho những ưu tiên khác của ngân sách.
Đối với Pháp, vấn đề này đặc biệt quan trọng bởi chính phủ đang đồng thời phải đối mặt với thâm hụt ngân sách lớn, áp lực nợ công và những bất đồng về các biện pháp điều chỉnh tài khóa. Nếu chi phí vay tiếp tục ở mức cao trong thời gian dài, việc giảm thâm hụt có thể trở nên khó khăn hơn.
Charlotte de Montpellier, nhà kinh tế cấp cao phụ trách Pháp và Thụy Sĩ tại ING, cho rằng tình trạng bất ổn hiện nay bổ sung thêm một tầng rủi ro cho những lo ngại vốn đã tồn tại về ngân sách và chính trị. Theo bà, diễn biến này củng cố nhận định rằng bất kỳ chính phủ nào trong tương lai cũng sẽ gặp khó khăn khi thực hiện những cải cách và khoản tiết kiệm cần thiết.
Tuy nhiên, lợi suất tăng không chỉ phản ánh rủi ro vỡ nợ. Nó còn có thể thay đổi theo kỳ vọng lãi suất, mức độ chấp nhận rủi ro của nhà đầu tư và nhu cầu đối với trái phiếu của các quốc gia khác trong khu vực đồng euro. Do đó, cần phân biệt giữa sự biến động ngắn hạn của thị trường và những thay đổi dài hạn trong khả năng tài chính của chính phủ.
Nhà đầu tư cũng cần theo dõi chênh lệch lợi suất giữa Pháp và Đức. Trái phiếu Đức thường được dùng làm chuẩn tham chiếu trong khu vực đồng euro. Khi lợi suất Pháp tăng nhanh hơn so với lợi suất Đức, khoảng chênh lệch mở rộng có thể phản ánh việc thị trường yêu cầu mức bù đắp rủi ro cao hơn khi nắm giữ nợ công Pháp.
Câu hỏi thứ hai: Bất ổn xã hội có thể gây thiệt hại gì cho tăng trưởng?
Tác động kinh tế của các cuộc biểu tình không chỉ nằm ở những thiệt hại trực tiếp tại địa điểm xảy ra đụng độ. Nếu tình trạng bất ổn và đình công kéo dài, hoạt động vận tải, bán lẻ, dịch vụ công và hoạt động sản xuất có thể bị gián đoạn. Doanh nghiệp cũng có thể trì hoãn quyết định đầu tư nếu không thể dự đoán môi trường kinh doanh trong những tháng tiếp theo.
Một trong những kênh tác động quan trọng là niềm tin. Khi người tiêu dùng lo ngại về thu nhập, việc làm hoặc triển vọng kinh tế, họ có thể thận trọng hơn trong chi tiêu. Khi doanh nghiệp không chắc chắn về chính sách thuế, chi phí vốn và nhu cầu thị trường, họ có thể trì hoãn mở rộng sản xuất hoặc tuyển dụng.
Những thay đổi này có thể tạo sức ép lên tăng trưởng, đặc biệt nếu diễn ra cùng lúc với chi phí vay vốn tăng. Doanh nghiệp cần vốn để đầu tư sẽ phải cân nhắc kỹ hơn khi lãi suất tín dụng và chi phí huy động vốn tăng lên. Các doanh nghiệp nhỏ và vừa có thể nhạy cảm hơn do phụ thuộc nhiều vào nguồn vốn ngân hàng.
Chi phí vay nợ của chính phủ tăng cũng có thể ảnh hưởng gián tiếp đến nền kinh tế. Nếu ngân sách phải dành nhiều nguồn lực hơn để trả lãi, dư địa tài khóa dành cho dịch vụ công, đầu tư và những chương trình hỗ trợ kinh tế có thể bị thu hẹp. Trong khi đó, nếu chính phủ lựa chọn cắt giảm chi tiêu hoặc tăng thuế để giảm thâm hụt, những biện pháp này cũng có thể ảnh hưởng đến nhu cầu trong ngắn hạn, tùy thuộc vào cách thiết kế và triển khai.
Điều đó tạo ra một bài toán khó: chính phủ cần củng cố tài chính công để duy trì niềm tin của thị trường, nhưng các biện pháp điều chỉnh ngân sách lại có thể vấp phải phản đối xã hội nếu người dân cho rằng gánh nặng phân bổ không công bằng.
Theo thông tin về các cuộc biểu tình, những bất bình liên quan đến chi phí sinh hoạt, tiền lương và chất lượng dịch vụ công đang góp phần thúc đẩy sự tham gia của nhiều nhóm xã hội. Các công đoàn đã kêu gọi tiếp tục huy động lực lượng, trong đó có kế hoạch đình công và biểu tình trên toàn quốc vào ngày 5/11.
Nếu các cuộc đình công gây gián đoạn kéo dài, tác động có thể vượt ra ngoài phạm vi của một ngày biểu tình. Tuy nhiên, mức độ thiệt hại thực tế sẽ phụ thuộc vào số ngành tham gia, thời gian gián đoạn và khả năng phục hồi hoạt động sau đó.
Những cuộc biểu tình tiếp theo sẽ được thị trường theo dõi ra sao?
Sau các cuộc tuần hành ngày 25/10, các nhóm biểu tình và công đoàn tiếp tục kêu gọi những đợt huy động mới. Thông tin được công bố gần đây cho biết các cuộc biểu tình tiếp theo được lên kế hoạch vào ngày 31/10, cùng với đợt đình công toàn quốc dự kiến ngày 5/11.
Những ngày này có thể trở thành phép thử đối với khả năng kiểm soát tình hình của chính phủ và mức độ duy trì huy động của các nhóm xã hội. Đối với nhà đầu tư, điều cần theo dõi không chỉ là số người tham gia mà còn là mức độ gián đoạn đối với hoạt động kinh tế, phản ứng của chính phủ và tiến triển trong đàm phán ngân sách.
Nếu các cuộc tuần hành phần lớn diễn ra trong hòa bình và hoạt động kinh tế tiếp tục bình thường, thị trường có thể tập trung trở lại vào các yếu tố tài khóa và dữ liệu kinh tế. Ngược lại, nếu bất ổn kéo dài, những lo ngại về khả năng thực hiện chính sách và triển vọng tăng trưởng có thể tiếp tục gây áp lực lên tài sản Pháp.
Dù vậy, không nên coi mỗi cuộc biểu tình là tín hiệu chắc chắn rằng lợi suất trái phiếu sẽ tăng hoặc thị trường cổ phiếu sẽ giảm. Phản ứng của thị trường còn phụ thuộc vào mức độ bất ngờ của sự kiện, tình hình tài chính tổng thể và cách chính phủ phản ứng.
Câu hỏi thứ ba: Những tài sản nào có thể chịu ảnh hưởng nhiều nhất?
Trong bối cảnh bất ổn chính trị và tài khóa, trái phiếu chính phủ Pháp là một trong những nhóm tài sản được theo dõi sát nhất. Lợi suất tăng phản ánh sự thay đổi trong điều kiện vay vốn và mức bù đắp rủi ro mà nhà đầu tư yêu cầu. Nếu những lo ngại về ngân sách tiếp tục kéo dài, thị trường có thể tiếp tục định giá lại rủi ro đối với nợ công Pháp.
Tuy nhiên, tác động không chỉ giới hạn ở trái phiếu chính phủ.
Thị trường cổ phiếu: Các doanh nghiệp phụ thuộc nhiều vào nhu cầu tiêu dùng trong nước, vận tải, du lịch và dịch vụ có thể chịu ảnh hưởng nếu đình công làm gián đoạn hoạt động hoặc niềm tin người tiêu dùng suy yếu. Chi phí vốn cao hơn cũng có thể gây áp lực lên quyết định đầu tư và định giá doanh nghiệp. Mức độ ảnh hưởng sẽ khác nhau tùy ngành nghề và khả năng tạo doanh thu từ thị trường quốc tế.
Trái phiếu doanh nghiệp: Nếu chi phí vay của chính phủ tăng và điều kiện tín dụng trở nên thận trọng hơn, một số doanh nghiệp có thể phải đối mặt với chi phí huy động vốn cao hơn. Những công ty có đòn bẩy lớn hoặc cần tái cấp vốn trong thời gian gần có thể nhạy cảm hơn với thay đổi của lãi suất và mức chênh lệch tín dụng.
Đồng euro: Bất ổn tại một nền kinh tế lớn trong khu vực đồng euro có thể tác động đến tâm lý đối với tài sản châu Âu nói chung. Tuy nhiên, tỷ giá euro còn chịu ảnh hưởng từ chính sách của Ngân hàng Trung ương châu Âu, dữ liệu kinh tế của toàn khu vực và diễn biến của các đồng tiền chủ chốt khác. Vì vậy, không thể chỉ dựa vào tình hình tại Pháp để xác định hướng đi của đồng euro.
Tài sản tại các thị trường khác: Nếu nhà đầu tư giảm mức độ chấp nhận rủi ro tại châu Âu, dòng vốn có thể dịch chuyển giữa các thị trường. Dù vậy, dòng tiền thực tế phụ thuộc vào tương quan lợi suất, thanh khoản, triển vọng tăng trưởng và mức độ an toàn mà nhà đầu tư tìm kiếm.
Đối với các nhà quản lý quỹ, vấn đề quan trọng là đánh giá xem bất ổn tại Pháp chỉ tạo ra biến động ngắn hạn hay đang làm thay đổi triển vọng tài khóa và tăng trưởng dài hạn. Hai kịch bản này có thể dẫn đến những cách định giá tài sản khác nhau.
Điều gì cần xảy ra để niềm tin của thị trường được cải thiện?
Một trong những tín hiệu quan trọng nhất sẽ là tiến triển cụ thể trong quá trình thông qua ngân sách năm 2027. Nếu chính phủ có thể đạt được thỏa thuận đủ khả thi để giảm thâm hụt, đồng thời duy trì sự vận hành của các thể chế, nhà đầu tư có thể có cơ sở rõ ràng hơn để đánh giá rủi ro tài khóa.
Tuy nhiên, thị trường sẽ không chỉ nhìn vào mục tiêu được công bố. Khả năng thực hiện các biện pháp tiết kiệm, mức độ ổn định của chính phủ và phản ứng của Quốc hội cũng sẽ có ý nghĩa quan trọng.
Quyết định của Moody’s giữ nguyên xếp hạng Aa3 nhưng duy trì triển vọng tiêu cực cho thấy Pháp chưa phải đối mặt với việc bị tổ chức này hạ xếp hạng ngay lập tức, nhưng rủi ro vẫn chưa được giải quyết. Moody’s đã nhấn mạnh tầm quan trọng của việc thông qua một ngân sách có khả năng giảm thâm hụt, trong khi tình trạng phân mảnh chính trị tiếp tục đặt ra thách thức.
Bên cạnh đó, diễn biến lợi suất trái phiếu và chênh lệch so với trái phiếu Đức sẽ tiếp tục cung cấp thông tin về cách thị trường đánh giá rủi ro. Nếu chi phí vay giảm bền vững cùng với tiến triển về ngân sách và ổn định chính trị, áp lực có thể dịu đi. Ngược lại, nếu bất đồng kéo dài và các mục tiêu tài khóa khó đạt được, chi phí vay cao có thể tiếp tục làm phức tạp nỗ lực kiểm soát nợ công.
Nhà đầu tư cũng cần theo dõi dữ liệu tăng trưởng, tiêu dùng và đầu tư để đánh giá liệu bất ổn xã hội có chuyển thành thiệt hại kinh tế kéo dài hay không. Một vài ngày biểu tình chưa đủ để xác định xu hướng dài hạn; điều quan trọng là tác động tích lũy lên hoạt động sản xuất, chi tiêu và niềm tin kinh doanh.
Thị trường Pháp đứng trước bài toán ngân sách và ổn định chính trị
Bất ổn xã hội tại Pháp đang diễn ra trong thời điểm nhạy cảm, khi chính phủ cần giảm thâm hụt ngân sách, chi phí vay nợ tăng và các lực lượng chính trị chưa đạt được đồng thuận rõ ràng về những biện pháp tài khóa.
Ba vấn đề nhà đầu tư quan tâm nhất là khả năng thông qua ngân sách năm 2027, mức độ thiệt hại kinh tế nếu biểu tình và đình công tiếp diễn, cùng tác động đến trái phiếu chính phủ và các tài sản Pháp. Những yếu tố này liên quan chặt chẽ với nhau: bất ổn có thể làm suy yếu niềm tin, tăng trưởng chậm lại có thể khiến mục tiêu ngân sách khó đạt hơn, còn chi phí vay cao có thể thu hẹp dư địa tài khóa của chính phủ.
Việc Moody’s giữ nguyên xếp hạng Aa3 nhưng duy trì triển vọng tiêu cực mang lại một khoảng thời gian để chính phủ chứng minh khả năng xử lý những thách thức hiện tại. Tuy nhiên, đánh giá tín nhiệm chưa được cải thiện và lợi suất trái phiếu vẫn là những chỉ báo cần theo dõi.
Trong thời gian tới, tiến triển về ngân sách, phản ứng của chính phủ trước các cuộc biểu tình và diễn biến trên thị trường trái phiếu sẽ giúp nhà đầu tư đánh giá liệu áp lực hiện tại có giảm dần hay tiếp tục kéo dài. Chưa có cơ sở để khẳng định một kịch bản duy nhất sẽ xảy ra; vì vậy, việc theo dõi đồng thời các dữ liệu tài chính, chính trị và kinh tế sẽ quan trọng hơn việc chỉ dựa vào một sự kiện riêng lẻ.
Nguồn tham khảo: Reuters, Moody’s, Natixis CIB, ING và Ebury; thông tin về các cuộc biểu tình, đánh giá tín nhiệm và diễn biến thị trường tài chính tại Pháp trong tháng 10/2026.
Câu hỏi thường gặp về bất ổn tại Pháp và thị trường tài chính
1. Vì sao tình trạng bất ổn tại Pháp khiến nhà đầu tư lo ngại?
Bởi bất ổn có thể làm gián đoạn hoạt động kinh tế, ảnh hưởng niềm tin của doanh nghiệp và người tiêu dùng, đồng thời khiến việc thông qua các biện pháp giảm thâm hụt ngân sách trở nên khó khăn hơn.
2. Moody’s đã hạ xếp hạng tín nhiệm của Pháp chưa?
Theo thông tin được công bố ngày 23/10/2026, Moody’s giữ nguyên xếp hạng tín nhiệm Aa3 và tiếp tục duy trì triển vọng tiêu cực. Điều này có nghĩa xếp hạng chưa bị hạ trong đợt đánh giá đó, nhưng rủi ro đối với triển vọng tín nhiệm vẫn còn.
3. Chính phủ Pháp đặt mục tiêu ngân sách năm 2027 như thế nào?
Chính phủ đặt mục tiêu giảm thâm hụt ngân sách từ mức dự kiến 5,4% GDP năm 2026 xuống còn 5% GDP vào năm 2027. Khả năng thực hiện phụ thuộc vào việc thông qua các biện pháp tài khóa và mức độ khả thi của kế hoạch tiết kiệm.
4. Lợi suất trái phiếu chính phủ Pháp tăng có ý nghĩa gì?
Lợi suất tăng cho thấy chi phí vay vốn trên thị trường cao hơn. Nếu kéo dài, điều này có thể làm tăng chi phí trả lãi của chính phủ khi phát hành nợ mới hoặc tái cấp vốn cho các khoản nợ đáo hạn.
5. Các cuộc đình công có thể ảnh hưởng đến tăng trưởng kinh tế ra sao?
Đình công kéo dài có thể làm gián đoạn vận tải, dịch vụ, hoạt động kinh doanh và chi tiêu. Mức độ ảnh hưởng phụ thuộc vào phạm vi, thời gian gián đoạn và tốc độ phục hồi sau các cuộc biểu tình.
6. Nhà đầu tư cần theo dõi những chỉ báo nào?
Các chỉ báo đáng chú ý gồm tiến triển thông qua ngân sách năm 2027, lợi suất trái phiếu Pháp kỳ hạn 10 năm, chênh lệch lợi suất so với Đức, đánh giá tín nhiệm và dữ liệu về tăng trưởng, tiêu dùng, đầu tư.
Cập nhật những chuyển động mới nhất của thị trường công nghệ, trí tuệ nhân tạo, tài chính và kinh tế toàn cầu. Theo dõi các phân tích chuyên sâu để nắm bắt xu hướng, đánh giá cơ hội và nhận diện rủi ro đang định hình thị trường.
Đọc tin mới tại Điểm Tin Nhanh