Ấn Độ trở thành điểm đến đáng chú ý giữa biến động của thị trường AI
Trong bối cảnh thị trường công nghệ toàn cầu chịu áp lực bán tháo mạnh, thị trường chứng khoán Ấn Độ đang được một số chuyên gia đánh giá như một lựa chọn giúp nhà đầu tư đa dạng hóa rủi ro khỏi các cổ phiếu liên quan đến trí tuệ nhân tạo (AI).
Trong gần hai năm qua, nhà đầu tư nước ngoài không dành nhiều sự quan tâm cho cổ phiếu Ấn Độ. Những nguyên nhân chính được đề cập gồm định giá cao, tốc độ tăng trưởng lợi nhuận suy yếu và sự thiếu vắng các doanh nghiệp công nghệ AI hàng đầu trong nước. Tuy nhiên, khi tâm lý đối với nhóm cổ phiếu AI toàn cầu trở nên tiêu cực, cách nhìn của một bộ phận nhà đầu tư đang thay đổi.
Theo JPMorgan, nếu các nhà đầu tư nước ngoài dài hạn điều chỉnh lại tỷ trọng đầu tư và đưa danh mục cổ phiếu Ấn Độ trở về mức phân bổ cân bằng hơn, thị trường này có thể đón nhận dòng vốn ròng tiềm năng khoảng 115 tỷ USD.
Rajiv Batra, người đứng đầu khu vực châu Á và đồng giám đốc chiến lược cổ phiếu thị trường mới nổi toàn cầu tại JPMorgan, cho rằng Ấn Độ đang có cơ hội thu hút dòng vốn quốc tế khi nhà đầu tư tìm cách giảm mức độ tập trung vào những giao dịch liên quan đến AI vốn đã trở nên phổ biến.
Ông nhận định Ấn Độ đang nổi lên như một lựa chọn phòng ngừa rủi ro AI đối với các danh mục đầu tư muốn thu hẹp hoặc đa dạng hóa mức độ tiếp xúc với lĩnh vực công nghệ này.
Sự thay đổi trong tâm lý được thể hiện qua diễn biến của dòng vốn ngoại. Theo dữ liệu từ NSDL, các nhà đầu tư nước ngoài từng bán ròng hơn 31 tỷ USD tính đến tháng 10 năm nay đã chuyển sang mua ròng trong bốn ngày gần đây, với tổng giá trị đầu tư vượt 2,3 tỷ USD.
Đây là tín hiệu đáng chú ý sau một thời gian dài thị trường Ấn Độ không thu hút được dòng vốn ngoại mạnh mẽ. Tuy nhiên, liệu xu hướng này có thể kéo dài hay không vẫn phụ thuộc vào nhiều yếu tố, đặc biệt là tăng trưởng lợi nhuận doanh nghiệp và mức định giá cổ phiếu.
Nifty 50 tăng gần 9%, đi ngược xu hướng bán tháo công nghệ toàn cầu
Một trong những điểm nổi bật của thị trường Ấn Độ là khả năng duy trì diễn biến tích cực trong thời điểm nhiều thị trường chứng khoán lớn chịu áp lực.
Trong tháng vừa qua, chỉ số Nifty 50 của Ấn Độ tăng gần 9%, vượt trội so với các thị trường có mức độ tiếp xúc lớn với lĩnh vực AI như Mỹ, Nhật Bản, Hàn Quốc và Đài Loan.
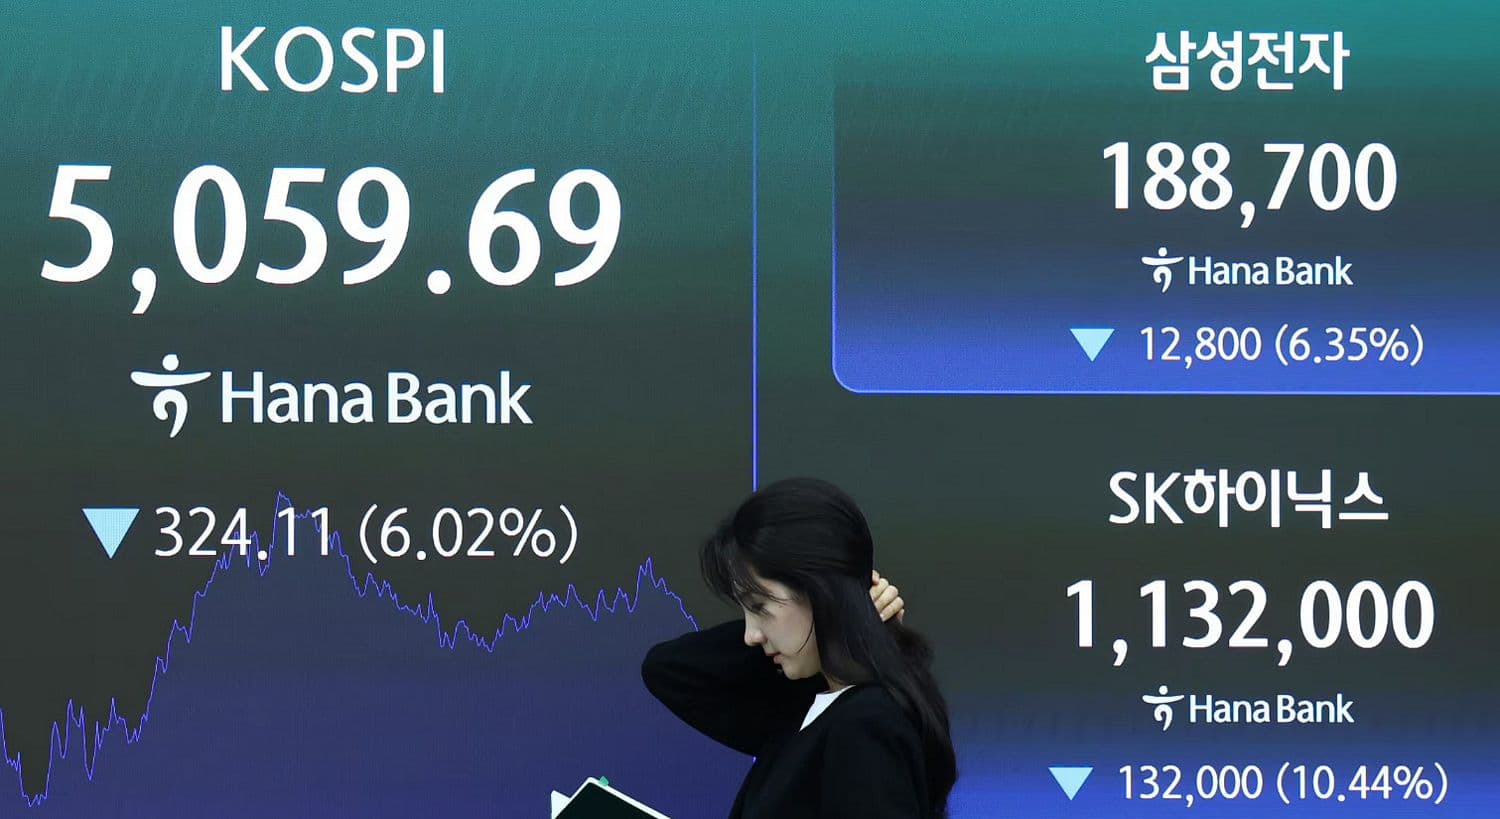
Diễn biến này càng rõ rệt trong phiên thứ Sáu, khi nhiều thị trường châu Á chịu ảnh hưởng từ đợt bán tháo trên Phố Wall. Trong khi các chỉ số chuẩn của Ấn Độ tăng điểm, Nikkei 225 của Nhật Bản và Taiex của Đài Loan bước vào vùng thị trường giá xuống. Kospi của Hàn Quốc tiếp tục giảm sâu, còn Nasdaq Composite thiên về công nghệ của Mỹ đã rơi vào vùng điều chỉnh trong phiên trước đó.
Sự khác biệt này cho thấy cơ cấu ngành của thị trường Ấn Độ có thể đang tạo ra lợi thế tương đối trong giai đoạn cổ phiếu công nghệ chịu sức ép.
Không giống Hàn Quốc và Đài Loan, nơi các chỉ số chứng khoán có tỷ trọng đáng kể ở những doanh nghiệp phần cứng AI và bán dẫn, thị trường Ấn Độ tập trung nhiều hơn vào các lĩnh vực như dịch vụ tài chính, tiêu dùng, năng lượng, công nghiệp và dịch vụ.
Do đó, khi nhà đầu tư toàn cầu giảm tỷ trọng ở những cổ phiếu hưởng lợi trực tiếp từ làn sóng đầu tư AI, thị trường Ấn Độ có thể ít chịu tác động trực tiếp hơn.
Feroze Azeez, đồng giám đốc điều hành tại Anand Rathi Wealth, cho rằng Ấn Độ có sức hấp dẫn nhờ quy mô thị trường, tính thanh khoản và mức độ phụ thuộc tương đối thấp hơn vào chu kỳ AI.
Điều này khiến thị trường trở thành một lựa chọn đáng cân nhắc đối với các nhà đầu tư quốc tế đang muốn giảm rủi ro tập trung vào nhóm cổ phiếu công nghệ.
JPMorgan nhận thấy nhiều yếu tố đang hỗ trợ triển vọng kinh tế Ấn Độ
Theo Rajiv Batra của JPMorgan, sức hấp dẫn của thị trường Ấn Độ không chỉ đến từ việc các cổ phiếu công nghệ toàn cầu đang bị bán tháo. Một số yếu tố kinh tế và thị trường khác cũng đang tạo điều kiện thuận lợi cho quốc gia Nam Á này.
Những yếu tố được ông đề cập gồm giá dầu toàn cầu giảm, lợi suất trái phiếu Kho bạc Mỹ đi xuống, tăng trưởng lợi nhuận của doanh nghiệp Ấn Độ phục hồi và hoạt động giao dịch liên quan đến AI trên phạm vi toàn cầu dần suy giảm.
Đối với Ấn Độ, giá dầu là một yếu tố có ý nghĩa quan trọng trong bối cảnh nền kinh tế có mức độ phụ thuộc đáng kể vào năng lượng nhập khẩu. Nếu giá dầu giảm bền vững, áp lực chi phí nhập khẩu và một số rủi ro kinh tế vĩ mô có thể được cải thiện.
Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ giảm có thể tạo điều kiện thuận lợi hơn cho dòng vốn hướng đến các thị trường mới nổi. Khi lợi suất tài sản an toàn giảm, một bộ phận nhà đầu tư có thể tìm kiếm cơ hội tại các thị trường có triển vọng tăng trưởng tốt hơn.
Yếu tố quan trọng khác là sự phục hồi lợi nhuận doanh nghiệp. Theo số liệu do JPMorgan công bố, tăng trưởng lợi nhuận của các công ty niêm yết tại Ấn Độ đang đạt hơn 20%.
Đồng thời, dự báo lợi nhuận trên mỗi cổ phiếu (EPS) theo đồng thuận của thị trường đã được điều chỉnh tăng 0,5% cho năm 2026 và 0,6% cho năm 2027 trong tháng vừa qua.
Những điều chỉnh này cho thấy kỳ vọng của giới phân tích đối với triển vọng lợi nhuận doanh nghiệp Ấn Độ đang có dấu hiệu cải thiện. Nếu xu hướng này tiếp tục trong các quý tới, thị trường có thể trở nên hấp dẫn hơn đối với dòng vốn đầu tư dài hạn.
Goldman Sachs đánh giá cao lợi thế từ nhu cầu nội địa
Timothy Moe, chiến lược gia trưởng về cổ phiếu khu vực châu Á – Thái Bình Dương và đồng trưởng bộ phận nghiên cứu kinh tế vĩ mô châu Á tại Goldman Sachs, cho rằng những yếu tố kinh tế cơ bản của Ấn Độ đang tốt hơn so với cách thị trường thường nhìn nhận quốc gia này như một đối trọng với xu hướng đầu tư AI.
Theo ông, Ấn Độ và Australia là những thị trường ít tiếp xúc hơn với hoạt động giao dịch AI toàn cầu. Vì vậy, hai thị trường này có thể ghi nhận mức độ vượt trội tương đối khi nhà đầu tư giảm mức độ tập trung vào cổ phiếu công nghệ.
Đối với Ấn Độ, lợi thế đáng chú ý nằm ở câu chuyện nhu cầu nội địa.
Khác với những nền kinh tế có thị trường chứng khoán phụ thuộc nhiều vào hoạt động xuất khẩu phần cứng công nghệ, Ấn Độ có cơ cấu doanh nghiệp gắn với nhiều lĩnh vực phục vụ tiêu dùng và hoạt động kinh tế trong nước.
Điều này có thể giúp thị trường duy trì khả năng chống chịu tương đối khi chu kỳ đầu tư AI toàn cầu biến động. Nếu nhu cầu nội địa tiếp tục ổn định và lợi nhuận doanh nghiệp cải thiện, Ấn Độ có thể thu hút sự quan tâm của những nhà đầu tư đang tìm kiếm cơ hội ngoài nhóm cổ phiếu công nghệ.
Tuy nhiên, lợi thế này không có nghĩa thị trường Ấn Độ hoàn toàn miễn nhiễm trước những biến động toàn cầu. Dòng vốn quốc tế vẫn chịu ảnh hưởng từ lãi suất, tỷ giá, giá năng lượng và mức định giá cổ phiếu.
Dòng vốn ngoại đảo chiều sau khi bán ròng hơn 31 tỷ USD
Một trong những tín hiệu được thị trường quan tâm là sự thay đổi trong hoạt động của nhà đầu tư nước ngoài.
Theo dữ liệu NSDL, sau khi bán ròng hơn 31 tỷ USD tính đến tháng 10 năm nay, khối ngoại đã quay lại mua ròng trong bốn ngày gần đây với tổng giá trị hơn 2,3 tỷ USD.
Sự đảo chiều này xuất hiện trong bối cảnh cổ phiếu công nghệ toàn cầu giảm mạnh và nhà đầu tư có xu hướng đánh giá lại cơ cấu danh mục.
Trong gần hai năm trước đó, định giá cao và tăng trưởng lợi nhuận yếu khiến cổ phiếu Ấn Độ kém hấp dẫn hơn đối với một số nhà đầu tư quốc tế. Tuy nhiên, khi các thị trường có mức độ tập trung cao vào AI đối mặt với áp lực điều chỉnh, dòng tiền có thể tìm đến những thị trường có cơ cấu ngành khác biệt.
Dự báo 115 tỷ USD của JPMorgan vì thế trở thành một con số đáng chú ý. Tuy nhiên, đây là dòng vốn tiềm năng trong kịch bản các nhà đầu tư dài hạn điều chỉnh lại tỷ trọng phân bổ, không phải khoản tiền đã được cam kết hoặc chắc chắn sẽ chảy vào thị trường.
Khả năng hiện thực hóa dự báo này còn phụ thuộc vào mức độ cải thiện của lợi nhuận doanh nghiệp, định giá cổ phiếu và sự ổn định của các yếu tố kinh tế vĩ mô.
Bernstein cảnh báo: Ấn Độ vẫn có thể quá đắt
Dù nhiều chuyên gia nhìn nhận Ấn Độ là một lựa chọn hấp dẫn trong bối cảnh thị trường AI biến động, không phải tất cả tổ chức tài chính đều đồng tình.
Công ty môi giới toàn cầu Bernstein cho rằng không nên xem Ấn Độ như một công cụ phòng ngừa rủi ro AI toàn cầu.
Trong báo cáo được công bố hôm thứ Hai, Bernstein lập luận rằng Ấn Độ không phải là bên hưởng lợi trực tiếp từ hoạt động đầu tư AI, nhưng cũng không thể được xem là thị trường chống lại xu hướng này. Một trong những lý do quan trọng là mức định giá cổ phiếu vẫn tương đối cao.
Theo báo cáo, cổ phiếu Ấn Độ đang được giao dịch với hệ số giá trên thu nhập dự phóng 12 tháng (P/E) khoảng 18,6 lần. Con số này cao hơn đáng kể so với Trung Quốc ở mức 9,3 lần và Brazil ở mức 7,9 lần.
Đáng chú ý, thị trường Ấn Độ cũng được định giá cao hơn một số thị trường có mức độ tập trung lớn vào lĩnh vực AI như Hàn Quốc và Đài Loan.
Sự chênh lệch này đặt ra câu hỏi về mức độ hấp dẫn của cổ phiếu Ấn Độ nếu nhà đầu tư chỉ đơn thuần tìm kiếm một lựa chọn thay thế cho nhóm cổ phiếu AI.
Nếu định giá đã phản ánh phần lớn triển vọng tăng trưởng tích cực, khả năng tăng giá trong tương lai có thể bị hạn chế khi lợi nhuận doanh nghiệp không đáp ứng kỳ vọng.
Chuyên gia cho rằng vẫn có những lựa chọn phòng ngừa AI rẻ hơn
Quan điểm thận trọng cũng được Saurabh Mukherjea, nhà sáng lập kiêm giám đốc đầu tư của Marcellus Investment Managers, đưa ra.
Ông cho rằng có những cách đơn giản và ít tốn kém hơn để phòng ngừa rủi ro từ các khoản đầu tư AI so với việc mua cổ phiếu Ấn Độ.
Nhận định này tập trung vào vấn đề định giá. Nếu mục tiêu của nhà đầu tư là giảm mức độ tiếp xúc với cổ phiếu công nghệ, việc chuyển toàn bộ dòng vốn sang một thị trường có P/E cao chưa chắc là lựa chọn tối ưu.
Tuy nhiên, ông Mukherjea cũng đánh giá tích cực về diễn biến lợi nhuận của doanh nghiệp Ấn Độ. Theo ông, tăng trưởng lợi nhuận trong hai quý gần đây đã rất tốt, trong khi định giá của một số cổ phiếu vốn hóa lớn có chất lượng đang ở mức thấp nhất trong một thập kỷ.
Điều này cho thấy thị trường Ấn Độ không hoàn toàn đồng nhất. Dù mức định giá chung cao hơn nhiều thị trường mới nổi, vẫn có thể tồn tại những doanh nghiệp riêng lẻ có mức định giá hấp dẫn hơn.
Vì vậy, việc đánh giá thị trường cần được thực hiện trên cả hai phương diện: triển vọng tăng trưởng chung và chất lượng định giá của từng doanh nghiệp.
Định giá cao là đặc điểm kéo dài của thị trường Ấn Độ
Rajiv Batra của JPMorgan cho rằng mức định giá cao hơn của thị trường Ấn Độ không phải hiện tượng mới xuất hiện.
Theo ông, kể từ năm 2007, thị trường Ấn Độ thường được định giá cao hơn trung bình khoảng 1,4 lần so với các thị trường mới nổi khác. Nguyên nhân được lý giải bởi khả năng tạo ra lợi nhuận ổn định và động lực tăng trưởng từ nền kinh tế trong nước.
Tuy nhiên, thị trường chứng khoán Ấn Độ đã gặp khó khăn kể từ cuối năm 2024 do tốc độ tăng trưởng lợi nhuận chậm lại. Điều này khiến sức hấp dẫn đối với nhà đầu tư nước ngoài suy giảm trong một thời gian.
Tình hình được cho là đã thay đổi trong hai quý gần đây khi lợi nhuận doanh nghiệp có dấu hiệu cải thiện.
Dù vậy, việc thị trường thường được định giá cao hơn các nền kinh tế mới nổi khác cũng đồng nghĩa nhà đầu tư phải chấp nhận mức giá cao hơn để tiếp cận triển vọng tăng trưởng của Ấn Độ.
Đây là yếu tố cần được cân nhắc khi đánh giá khả năng dòng vốn ngoại quay trở lại với quy mô lớn.
Giá dầu, đồng rupee và tăng trưởng lợi nhuận vẫn là những biến số quan trọng
Hari Shyamsunder, phó chủ tịch kiêm quản lý danh mục đầu tư tổ chức cấp cao về cổ phiếu Ấn Độ tại Templeton Global Investments, cho rằng sức hấp dẫn ngắn hạn của thị trường đã bị ảnh hưởng bởi một số yếu tố bất lợi.
Trong đó có giá dầu thô cao, đồng rupee suy yếu và sự xuất hiện của những cơ hội tăng trưởng cao tại các thị trường khác.
Theo ông, chỉ số Nifty hiện đang giao dịch dưới mức P/E dự phóng trung bình 10 năm. Trong tháng 10, chỉ số MSCI India cũng ghi nhận mức bội số định giá dự phóng thấp nhất kể từ năm 2020.
Ông nhận định nếu giá dầu thô giảm một cách bền vững và tăng trưởng tại những lĩnh vực khác gặp khó khăn, triển vọng của thị trường Ấn Độ có thể thay đổi nhanh chóng.
Tuy nhiên, dòng vốn đầu tư nước ngoài sẽ phụ thuộc vào khả năng duy trì tăng trưởng lợi nhuận trong vài quý tiếp theo.
Điều này cho thấy nhà đầu tư không chỉ quan tâm đến việc Ấn Độ có ít chịu ảnh hưởng từ chu kỳ AI hay không. Yếu tố quyết định vẫn là khả năng doanh nghiệp tạo ra lợi nhuận đủ tốt để hỗ trợ mức định giá của thị trường.
Ấn Độ có thực sự là nơi trú ẩn an toàn trước rủi ro AI?
Việc thị trường Ấn Độ tăng gần 9% trong tháng vừa qua, trong khi nhiều chỉ số công nghệ lớn giảm mạnh, đã tạo ra sự chú ý đáng kể. Cơ cấu ngành ít phụ thuộc vào phần cứng AI và nền tảng nhu cầu nội địa giúp Ấn Độ có khả năng thể hiện tốt hơn tương đối trong giai đoạn hiện tại.
Dù vậy, gọi Ấn Độ là nơi trú ẩn an toàn tuyệt đối sẽ là nhận định quá đơn giản.
Thị trường này vẫn đối mặt với rủi ro định giá cao, biến động tỷ giá, giá dầu và khả năng tăng trưởng lợi nhuận không đáp ứng kỳ vọng. Bên cạnh đó, dòng vốn nước ngoài có thể thay đổi nhanh chóng nếu các cơ hội đầu tư ở những thị trường khác trở nên hấp dẫn hơn.
Dự báo dòng vốn tiềm năng 115 tỷ USD từ JPMorgan cho thấy quy mô cơ hội nếu nhà đầu tư toàn cầu tái cân bằng danh mục. Nhưng để dòng vốn đó thực sự xuất hiện, Ấn Độ cần tiếp tục chứng minh sức mạnh của nền tảng kinh tế và lợi nhuận doanh nghiệp.
Trong ngắn hạn, thị trường có thể tiếp tục hưởng lợi từ xu hướng đa dạng hóa khỏi cổ phiếu AI. Về dài hạn, khả năng duy trì tăng trưởng và mức định giá hợp lý mới là những yếu tố quyết định sức hấp dẫn của chứng khoán Ấn Độ.
Ấn Độ đang nổi lên như một điểm đến đáng chú ý khi nhà đầu tư toàn cầu tìm cách giảm mức độ tập trung vào cổ phiếu AI sau đợt bán tháo mạnh. Đà tăng gần 9% của Nifty 50 trong tháng vừa qua, cùng với sự đảo chiều của dòng vốn ngoại, cho thấy thị trường này đang thu hút sự quan tâm trở lại.
Dự báo 115 tỷ USD từ JPMorgan mở ra triển vọng đáng chú ý, nhưng vẫn cần được nhìn nhận như một kịch bản phụ thuộc vào quá trình tái cân bằng danh mục. Định giá cao, giá dầu, tỷ giá và khả năng duy trì tăng trưởng lợi nhuận sẽ tiếp tục quyết định sức hấp dẫn của chứng khoán Ấn Độ.
Thay vì xem Ấn Độ là nơi trú ẩn an toàn tuyệt đối trước biến động AI, nhà đầu tư cần đánh giá đây là một thị trường có cơ cấu ngành khác biệt, triển vọng nội địa đáng chú ý nhưng vẫn đi kèm những rủi ro riêng.
Thông tin phục vụ mục đích tham khảo, không phải khuyến nghị đầu tư.
Câu hỏi thường gặp về thị trường chứng khoán Ấn Độ
1. Vì sao chứng khoán Ấn Độ được xem là lựa chọn thay thế cổ phiếu AI?
Các chỉ số chính của Ấn Độ tập trung nhiều vào tài chính, tiêu dùng, năng lượng, công nghiệp và dịch vụ, thay vì phụ thuộc lớn vào nhóm cổ phiếu phần cứng AI. Điều này có thể giúp thị trường ít chịu tác động trực tiếp hơn khi cổ phiếu công nghệ toàn cầu bị bán tháo.
2. JPMorgan dự báo dòng vốn nước ngoài vào Ấn Độ có thể đạt bao nhiêu?
JPMorgan ước tính dòng vốn ròng tiềm năng có thể đạt khoảng 115 tỷ USD nếu các nhà đầu tư nước ngoài dài hạn điều chỉnh lại tỷ trọng và đưa mức phân bổ cổ phiếu Ấn Độ về trạng thái cân bằng hơn. Đây là kịch bản tiềm năng, không phải dòng vốn chắc chắn sẽ xuất hiện.
3. Dòng vốn ngoại vào thị trường Ấn Độ đang diễn biến thế nào?
Theo dữ liệu NSDL được đề cập, sau khi bán ròng hơn 31 tỷ USD tính đến tháng 10 năm nay, nhà đầu tư nước ngoài đã chuyển sang mua ròng trong bốn ngày gần đây với tổng giá trị hơn 2,3 tỷ USD.
4. Vì sao cổ phiếu Ấn Độ vẫn bị đánh giá là đắt?
Theo Bernstein, P/E dự phóng 12 tháng của thị trường Ấn Độ ở mức 18,6 lần, cao hơn Trung Quốc và Brazil. Mức định giá cao khiến một số chuyên gia nghi ngờ khả năng Ấn Độ trở thành lựa chọn phòng ngừa rủi ro AI hấp dẫn về chi phí.
5. Những yếu tố nào có thể hỗ trợ thị trường chứng khoán Ấn Độ?
Các yếu tố được đề cập gồm giá dầu giảm, lợi suất trái phiếu Kho bạc Mỹ đi xuống, tăng trưởng lợi nhuận doanh nghiệp phục hồi và nhu cầu nội địa ổn định. Đây là những điều kiện có thể hỗ trợ dòng vốn nước ngoài quay trở lại.
6. Rủi ro lớn nhất đối với triển vọng chứng khoán Ấn Độ là gì?
Những rủi ro chính gồm định giá vẫn cao, giá dầu có thể tăng trở lại, đồng rupee suy yếu và tăng trưởng lợi nhuận doanh nghiệp không duy trì được đà cải thiện. Dòng vốn ngoại cũng có thể đảo chiều nếu xuất hiện cơ hội hấp dẫn hơn tại các thị trường khác.